Die Haftung für KI-Agenten hängt von Schaden, geschädigter Person und Ihrer rechtlichen Rolle ab. Prüfen Sie das geltende Recht zusammen mit Anbieter- und Kundenverträgen.
Das erfahren Sie
- Trennen Sie Aufsichtsbeschwerden von Entschädigungsansprüchen.
- Prüfen Sie Anspruchsteller, Schadensart und Ihre rechtliche Rolle.
- Betrachten Sie Verträge, Versicherung und Aktionsgrenzen gemeinsam.
Ein KI-Agent übernimmt nicht die rechtlichen Pflichten Ihres Unternehmens. Der AI Act schafft regulatorische Pflichten; die neue Produkthaftungsrichtlinie erfasst bestimmte Schäden natürlicher Personen. Der gesonderte Vorschlag zur KI-Haftungsrichtlinie wurde zurückgezogen. Prüfen Sie bei falschen Rechnungen, versäumten Buchungen oder anderen betrieblichen Verlusten das nationale Haftungsrecht, weitere einschlägige Gesetze und beide Vertragsseiten, bevor Sie Befugnisse erteilen.
Die Frage, wer haftet, wenn KI einen Fehler macht, führt zu einer umfangreichen Debatte darüber, ob eine Maschine rechtlich verantwortlich sein kann. Kaum eine dieser Quellen sagt einem europäischen Unternehmen, was passiert, wenn der eingesetzte Agent die falsche Rechnung verschickt, den falschen Termin bucht oder einem Kunden etwas Unzutreffendes mitteilt.
Diese Seite beantwortet die engere und nützlichere Variante. Der AI Act, die neue Produkthaftung und der zurückgezogene Haftungsvorschlag betreffen unterschiedliche Teile des Problems. Beginnen Sie mit ihrem Anwendungsbereich und prüfen Sie anschließend Verträge und weitere einschlägige Regeln.
Lassen Sie einen konkreten Anspruch anwaltlich im zuständigen Land prüfen. Klären Sie, wer geschädigt wurde, um welche Schadensart es geht, wann das Produkt bereitgestellt wurde und welche Rolle Ihr Unternehmen innehat. Diese Tatsachen bestimmen, welche Anspruchswege zu untersuchen sind.
Entschädigt der EU AI Act Geschädigte eines KI-Agenten?
Artikel 85 des AI Act eröffnet einen Beschwerdeweg zur Marktüberwachungsbehörde, keinen zivilrechtlichen Schadenersatzanspruch. Eine regulatorische Sanktion und die Entschädigung Ihres Kunden sind getrennte Fragen.[1]
Artikel 85 gibt jeder natürlichen oder juristischen Person, die Grund zu der Annahme hat, dass gegen die Verordnung verstoßen wurde, das Recht, bei der zuständigen Marktüberwachungsbehörde Beschwerde einzureichen.[1] Das ist ein Recht darauf, dass die Behörde prüft, nicht ein Recht auf Zahlung. Der Artikel begründet keinen Anspruch auf Entschädigung, Erstattung oder Schadenersatz für den Beschwerdeführer.
Diese Unterscheidung geht regelmäßig verloren, und sie ist wirtschaftlich bedeutsam. Wenn Ihr Agent gegen eine Pflicht aus dem AI Act verstößt und eine Aufsichtsbehörde ein Bußgeld verhängt, entschädigt dieses Bußgeld nicht den geschädigten Kunden. Dessen Anspruch gegen Sie ist eine gesonderte Angelegenheit auf einem eigenen Weg nach anderem Recht. Beides kann Sie gleichzeitig treffen.
Ein Bußgeld sanktioniert Sie. Es zahlt nicht an die Person, die Ihr Agent geschädigt hat. Das sind zwei verschiedene Risiken, und wer eines erledigt, hat das andere nicht erledigt.
Was der AI Act von einem Unternehmen verlangt, das einen Agenten einsetzt, behandelt der Leitfaden zum EU AI Act für Betreiber: welche Rolle Sie innehaben, welche Transparenzpflichten greifen und wie die Bestandsaufnahme aussieht.
Erfasst die Produkthaftungsrichtlinie KI-Systeme?
Ja. Die Richtlinie (EU) 2024/2853 nennt Software ausdrücklich in Artikel 4 Nummer 1. Das klärt die Behandlung von KI-Produkten, bedeutet aber nicht, dass Software zuvor außerhalb jeder Produkthaftung lag. Laut Kommission erfasste auch das frühere Regime Software.[2][3]
Die klagende Person muss kein Verschulden nachweisen. Artikel 10 geht von Fehlerhaftigkeit, Schaden und Ursächlichkeit aus. Offenlegungspflichten und widerlegbare Vermutungen nach Artikeln 9–10 helfen unter bestimmten Voraussetzungen bei Beweisschwierigkeiten. Ein schlechtes Ergebnis allein macht den Anbieter nicht automatisch haftbar.[2]
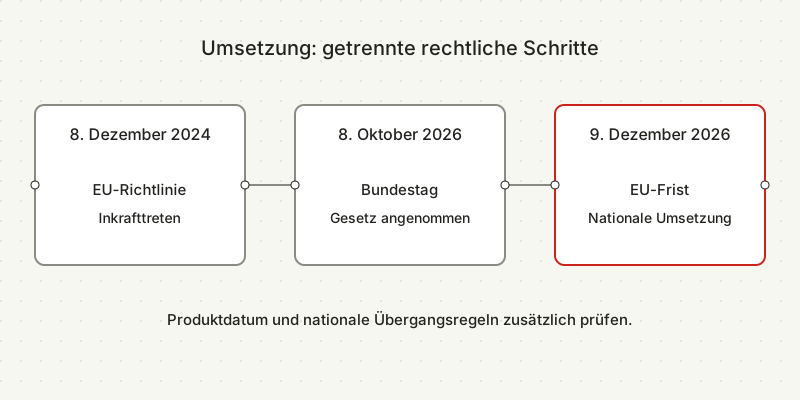
Die Frist für die nationale Umsetzung endet am 9. Dezember 2026. Artikel 2 Absatz 1 erfasst Produkte, die nach diesem Datum in Verkehr gebracht oder in Betrieb genommen werden. Für frühere Produkte gilt das ältere Regime weiter; prüfen Sie das nationale Umsetzungsgesetz und seine Übergangsregeln.[2][6]
Dann folgen die Einschränkungen, und für ein Unternehmen sind sie gravierend.
Kann ein Unternehmen nach der Produkthaftungsrichtlinie Ansprüche geltend machen?
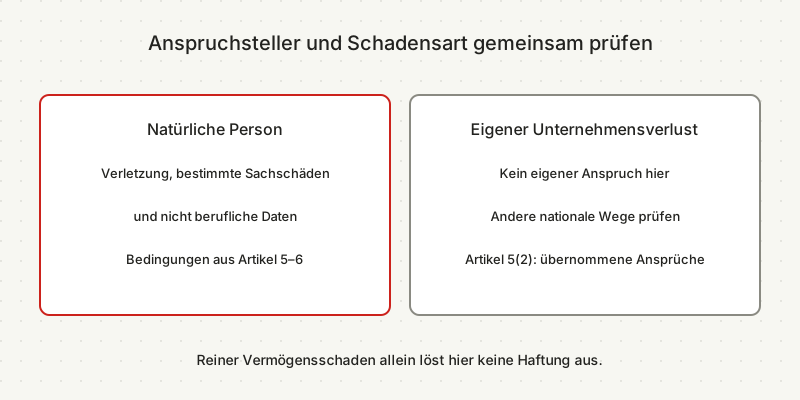
Nicht wegen eigener Verluste nach dieser Richtlinie. Artikel 5 Absatz 1 schützt geschädigte natürliche Personen. Artikel 5 Absatz 2 erlaubt auch Ansprüche durch Rechtsnachfolger, Personen mit übergegangenem Anspruch oder Personen, die im Namen Geschädigter handeln. Ein eigener Unternehmensverlust ist ein anderer Fall als ein übernommener Anspruch.[2]
Die Schadensarten in Artikel 6 Abs. 1 engen den Anwendungsbereich weiter ein:[2]
| Erfasst | Nicht erfasst |
|---|---|
| Tod und Körperverletzung, einschließlich medizinisch anerkannter psychischer Beeinträchtigung | Schäden an ausschließlich beruflich genutztem Eigentum (Art. 6 Abs. 1 Buchst. b Ziff. iii) |
| Schäden an privat oder gemischt genutztem Eigentum | Vernichtung oder Beschädigung beruflich genutzter Daten |
| Vernichtung oder Beschädigung nicht beruflich genutzter Daten | Reine Vermögensschäden, Verletzungen der Privatsphäre, Diskriminierung (Erwägungsgrund 24) |
Lesen Sie die mittlere Zeile genau, denn der Wortlaut ist großzügiger als viele Zusammenfassungen nahelegen. Gemischt genutztes Eigentum ist erfasst. Nur ausschließlich beruflich genutztes Eigentum fällt heraus. Ein Notebook, auf dem der Betrieb und der Haushalt laufen, liegt nicht automatisch außerhalb der Richtlinie.
Nach Erwägungsgrund 24 lösen reine Vermögensschäden, Verletzungen der Privatsphäre und Diskriminierung für sich genommen keine Haftung nach dieser Richtlinie aus. Artikel 6 Absatz 2 erfasst jedoch materielle Verluste aus den aufgeführten Schäden sowie nach nationalem Recht ersatzfähige immaterielle Verluste. Ein eigenständiger Handelsverlust ist etwas anderes als die finanziellen Folgen einer erfassten Verletzung.[2]
Verpasst ein Agent beispielsweise eine Buchung und verliert der Betrieb das Entgelt, ohne Verletzung oder erfassten Sachschaden, führt die Prüfung eher zu vertraglichen und anderen nationalen Ansprüchen. Ein Einzelunternehmer bleibt eine natürliche Person; berufliches Eigentum und berufliche Daten unterliegen trotzdem den genannten Ausschlüssen. Entscheidend sind Anspruchsteller und Schaden, nicht allein die Bezeichnung „Unternehmen“.
Eine Asymmetrie verdient Beachtung, denn sie wirkt in die andere Richtung. Artikel 15 bestimmt außerdem, dass die Haftung eines Wirtschaftsakteurs nach der Richtlinie gegenüber der geschädigten Person weder vertraglich noch durch nationales Recht beschränkt oder ausgeschlossen werden kann.[2] Wo die Richtlinie greift, kann ein Anbieter sich ihr also nicht wegvertragen. Dieser Schutz gilt der geschädigten natürlichen Person, nicht Ihrem Unternehmen.
Der Rechtsakt, der Software endlich zum Produkt gemacht hat, schützt die Person, die Ihr Agent schädigt, nicht das Unternehmen, das ihn einsetzt.
Wer haftet nach der Richtlinie, und ist es das einsetzende Unternehmen?
Die Richtlinie adressiert Wirtschaftsakteure in einer Kette: Hersteller eines Endprodukts oder Bauteils, wer ein Produkt nach dem Inverkehrbringen wesentlich verändert, Einführer und Bevollmächtigte bei Herstellern außerhalb der EU, Fulfilment-Dienstleister sowie unter bestimmten Voraussetzungen Händler und Online-Plattformen.[2]
„Betreiber“ beantwortet die Haftungsfrage nicht vollständig. Artikel 4 Nummer 10 erfasst als Hersteller auch Personen, die ein Produkt für den Eigengebrauch entwickeln oder herstellen. Artikel 8 Absatz 2 behandelt zudem wesentliche Veränderungen mit anschließender Bereitstellung oder Inbetriebnahme. Klären Sie, ob Ihr Unternehmen ein Anbieterprodukt lediglich nutzt oder es auch entwickelt beziehungsweise wesentlich verändert.[2]
Artikel 4 Nummer 18 definiert die wesentliche Veränderung anhand einschlägiger Sicherheitsvorschriften oder, wenn diese fehlen, anhand von Änderungen der ursprünglichen Leistung, des Zwecks oder der Art sowie der Gefahr oder des Risikos. Artikel 8 Absatz 2 verlangt außerdem eine Änderung außerhalb der Kontrolle des ursprünglichen Herstellers. Bewahren Sie Änderungsspezifikation und Zuständigkeitsverteilung auf. Nicht jede Konfiguration macht Sie zum Hersteller; Eigengebrauch hält Sie aber auch nicht immer außerhalb der Regeln.[2]
Was ist aus der KI-Haftungsrichtlinie geworden?
Die Kommission zog den Vorschlag für die KI-Haftungsrichtlinie am 6. Oktober 2025 zurück. Der Verfahrensstand des Europäischen Parlaments lautet erledigt oder zurückgezogen; daraus wurde kein Schadenersatzregime.[4]
Der Vorschlag sollte Beweisschwierigkeiten bei verschuldensabhängigen KI-Ansprüchen erleichtern. Seine Rücknahme beseitigt keine bestehenden vertraglichen, deliktischen oder sonstigen gesetzlichen Ansprüche. Verhandeln Sie daher nicht in der Annahme, dieser vorgeschlagene EU-weite Weg schütze Sie bereits.
Trennen Sie im Vertragsgespräch geltende Regeln von vorgeschlagenen Änderungen. Fragen Sie Ihre Rechtsberatung nach nationalen Anspruchsgrundlagen, aufzubewahrenden Belegen und einschlägigem Fach- oder Datenschutzrecht. Warten Sie nicht auf einen Nachfolgevorschlag, bevor Sie festlegen, wer eine Kundenbeschwerde bearbeitet und die erste Reaktion finanziert.
Gilt die Produkthaftungsrichtlinie in Europa bereits?
Die Richtlinie trat am 8. Dezember 2024 in Kraft; die Mitgliedstaaten haben bis zum 9. Dezember 2026 Zeit zur Umsetzung. Inkrafttreten, nationale Umsetzung und Anwendbarkeit auf ein konkretes Produkt sind getrennte Schritte.[6]
Der Deutsche Bundestag nahm sein Umsetzungsgesetz am 8. Oktober 2026 an. Dieser Parlamentsbeschluss ist ein aktueller Meilenstein, keine Aussage darüber, dass das neue Haftungsregime bereits für Ihr Produkt gilt. Prüfen Sie das verkündete nationale Gesetz, den Geltungsbeginn und die Übergangsvorschriften, bevor Sie sich darauf verlassen.[5]
Halten Sie bei grenzüberschreitenden Leistungen fest, wo ein Anspruch entstehen könnte, und lassen Sie das auf Vertrag und Schaden anwendbare Recht klären. Ein nationales Umsetzungsgesetz hilft mehr als die allgemeine Schlagzeile, Europa habe neue Regeln beschlossen. Bewahren Sie die Liefer- und Inbetriebnahmedaten des Produkts zusammen mit dieser Einschätzung auf, weil die Übergangsregeln das geltende Regime verändern können.
Die Richtlinie harmonisiert die Fragen in ihrem Anwendungsbereich mit den ausdrücklich vorgesehenen Ausnahmen. Artikel 18 eröffnet nationale Maßnahmen zur Entwicklungsrisiko-Einrede. Das ist eine bestimmte erlaubte Abweichung, keine Erlaubnis für unbegrenzte nationale Unterschiede.[2]
Was gilt also, wenn Ihr Agent einen Kunden schädigt?
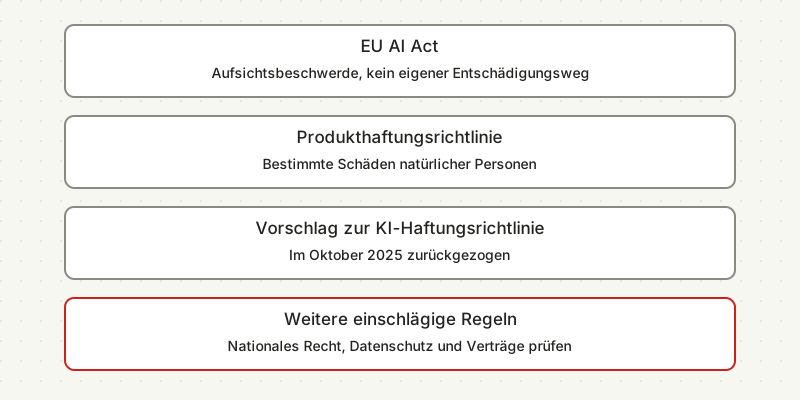
Beginnen Sie mit dem tatsächlichen Schaden und der rechtlichen Rolle. Der Beschwerdeweg des AI Act, die neue Produkthaftung und der zurückgezogene Vorschlag beantworten unterschiedliche Fragen. Keiner bildet sämtliche möglichen Ansprüche gegen Ihr Unternehmen ab.[1][2][4]
Nationales Vertragsrecht und außervertragliche Haftung bleiben für betriebliche Verluste zentral. Auch andere Regeln können gelten: Artikel 2 Absatz 4 lässt das EU-Datenschutzrecht und weitere nationale Haftungswege ausdrücklich unberührt. Fragen Sie Ihre Rechtsberatung, welche Wege zu Anspruchsteller und Schaden passen, statt „KI-Haftung“ als eine einzige gesonderte Kategorie zu behandeln.[2]
Für ein Unternehmen, das seine Verträge liest, ist das kein schlechtes Ergebnis. Für eines, das sie nicht gelesen hat, ist es ein sehr schlechtes.
Praktisch entscheiden drei Dokumente über Ihr Risiko, lange bevor ein Gericht es tut:
- Die Bedingungen Ihres Anbieters. Achten Sie auf die Haftungsobergrenze, worauf sie sich bezieht und was sie ausnimmt. Vergleichen Sie die Obergrenze mit Ihrem möglichen Verlust; eine entgeltabhängige Grenze kann eine Lücke lassen. Prüfen Sie, ob Freistellungen Ansprüche Dritter aus Ihrer Kundenbeziehung erfassen.
- Ihre eigenen Kundenverträge. Wenn Ihr Agent Kundenarbeit berührt, richtet sich Ihre Haftung gegenüber diesem Kunden nach dem, was Sie mit ihm vereinbart haben, nicht nach dem, was Ihr Anbieter mit Ihnen vereinbart hat. Eine Lücke dazwischen finanzieren Sie selbst.
- Ihre Versicherung. Ob eine Berufshaftpflicht für Schäden eintritt, die ein von Ihnen eingesetztes automatisiertes System verursacht hat, ist eine Frage, die Sie Ihrem Makler schriftlich stellen sollten, bevor Sie die Antwort brauchen. Policen, die vor der Verbreitung von Agenten formuliert wurden, äußern sich dazu häufig in keine Richtung, und eine unklare Police entdeckt man im denkbar ungünstigsten Moment.
Sammeln Sie diese Unterlagen vor der rechtlichen Prüfung. Markieren Sie erklärungsbedürftige Klauseln und Lücken, über die Sie verhandeln wollen. Das Lesen ist Vorbereitung, kein Ersatz für die Prüfung der Durchsetzbarkeit.
Welche Maßnahmen verringern das Risiko tatsächlich?
Begrenzen Sie Aktionen, die vermeidbaren Schaden auslösen können, und behandeln Sie die Haftung als gesonderte Rechtsfrage. Klare Berechtigungen, Freigabeaufzeichnungen und ein Vorfallsverfahren geben Ihrem Team konkrete Möglichkeiten, den Ablauf zu kontrollieren und den Sachverhalt zu erklären.
Verlangen Sie beispielsweise eine menschliche Freigabe, bevor eine Nachricht das System verlassen kann, und geben Sie dem Entwurfsprozess keinen Versandzugang. Testen Sie, ob eine andere Verbindung die Grenze umgeht. Ein reiner Lesezugang begrenzt Änderungen über diesen Weg, setzt aber keine finanzielle Obergrenze für sämtliche Ansprüche. Auch das Lesen oder Offenlegen von Informationen kann Schaden verursachen.
Nutzen Sie diese Maßnahmen als praktische Prüfpunkte:
- Freigaben für ausgehende und unumkehrbare Aktionen. Im System verankert, nicht im Prompt erbeten. Was Freigabe-Workflows in einem KI-Agentensystem leisten beschreibt den Mechanismus.
- Begrenzte Zugriffsrechte. Der Agent erreicht die Konten und Datensätze, die der Ablauf braucht, und sonst nichts. Worauf ein KI-Agent zugreift beschreibt, wie Berechtigungen tatsächlich gesetzt werden.
- Ein Protokoll. Wenn doch etwas schiefgeht, entscheidet die Nachvollziehbarkeit darüber, ob es ein eingegrenzter Vorfall oder ein unbeweisbares Durcheinander wird.
Zur datenschutzrechtlichen Seite derselben Frage, die der DSGVO folgt und nicht dem Haftungsrecht, behandelt DSGVO für KI-Agenten die Rollen von Verantwortlichem und Auftragsverarbeiter. Für die Stunden nach einem Fehler behandelt was zu tun ist, wenn Ihr KI-Agent einen Fehler macht Eingrenzung und Wiederherstellung.
Was diese Seite nicht leisten kann
Diese Seite kann Ihnen nicht sagen, ob Sie in einer konkreten Lage haften. Das hängt von Ihrer Rechtsordnung ab, von Ihren Verträgen, vom Sachverhalt und in weiten Teilen Europas von Umsetzungsgesetzen, die noch nicht endgültig sind. Fragen Sie eine qualifizierte Anwältin oder einen qualifizierten Anwalt in Ihrem Land.
Beziehen Sie die Einschätzung auf Ihre Rechtsordnung, Ihr Produkt und Ihren Vertrag. Prüfen Sie sie erneut bei Produktänderungen, einer neuen rechtlichen Rolle Ihres Unternehmens oder Änderungen des nationalen Rechts. Benennen Sie eine Person für die Aufbewahrung vereinbarter Bedingungen und Vorfallsaufzeichnungen, statt nach einem Fehler auf die Darstellung des Agenten zu vertrauen.
Sagen kann sie Ihnen, wo Sie nachsehen, welche Fragen Sie Ihrem Anbieter und Ihrer Versicherung stellen sollten, und dass der Rechtsakt, den die meisten für ihren Schutz halten, für jemand anderen geschrieben wurde.
Häufig gestellte Fragen
Muss mein Unternehmen nach dem EU AI Act Schadenersatz zahlen, wenn mein KI-Agent einen Kunden schädigt? Artikel 85 schafft einen regulatorischen Beschwerdeweg, keinen zivilrechtlichen Entschädigungsanspruch. Ein Schadenersatzanspruch des Kunden braucht eine eigene einschlägige Rechtsgrundlage. Aufsichtsverfahren und Zivilanspruch können denselben Vorfall betreffen.[1]
Kann mein Unternehmen einen KI-Anbieter nach der EU-Produkthaftungsrichtlinie verklagen? Nicht wegen eigener betrieblicher Verluste nach dieser Richtlinie. Artikel 5 Absatz 2 erlaubt gesondert Ansprüche durch Rechtsnachfolge, Forderungsübergang oder Vertretung einer geschädigten natürlichen Person. Nationales Recht kann außerdem Ansprüche für Unternehmen vorsehen. Lassen Sie den passenden Weg für Anspruchsteller und Schaden prüfen.[2][3]
Ab wann gilt die neue EU-Produkthaftungsrichtlinie für KI-Systeme? Die Mitgliedstaaten müssen sie bis zum 9. Dezember 2026 umsetzen. Artikel 2 Absatz 1 erfasst Produkte, die nach diesem Datum in Verkehr gebracht oder in Betrieb genommen werden. Prüfen Sie nationale Geltungs- und Übergangsregeln; die Annahme eines Gesetzes allein ordnet Ihr Produkt noch nicht dem neuen Regime zu.[2][6]
Haftet das Unternehmen für seinen KI-Agenten oder der Softwareanbieter? Das hängt von Sachverhalt und rechtlicher Rolle ab. Der Anbieter kann Hersteller sein; ein für den Eigengebrauch entwickelndes oder ein Produkt wesentlich veränderndes Unternehmen kann ebenfalls diese Rolle übernehmen. Vertrag, nationale Haftung und weiteres einschlägiges Recht bleiben für Pflichten gegenüber eigenen Kunden relevant.[2]
Quellen
- Article 85: Right to lodge a complaint with a market surveillance authority. Verordnung (EU) 2024/1689, 13. Juni 2024 Abgerufen am 15. Oktober 2026.
- Adopted Product Liability Directive, PE-CONS 7/1/24 REV1. 23. Oktober 2024 Abgerufen am 15. Oktober 2026.
- Liability for defective products. Fortlaufender Leitfaden, Oktober 2026 Abgerufen am 15. Oktober 2026.
- Procedure 2022/0303(COD). Rücknahme 6. Oktober 2025 Abgerufen am 15. Oktober 2026.
- Bundestag beschließt Modernisierung des Produkthaftungsrechts. 8. Oktober 2026 Abgerufen am 15. Oktober 2026.
- Liability for defective products — implementation timetable. Fortlaufender Leitfaden, Oktober 2026 Abgerufen am 15. Oktober 2026.